加入支持让我们有继续维护的动力!会员畅享查看所有预告
立即购买
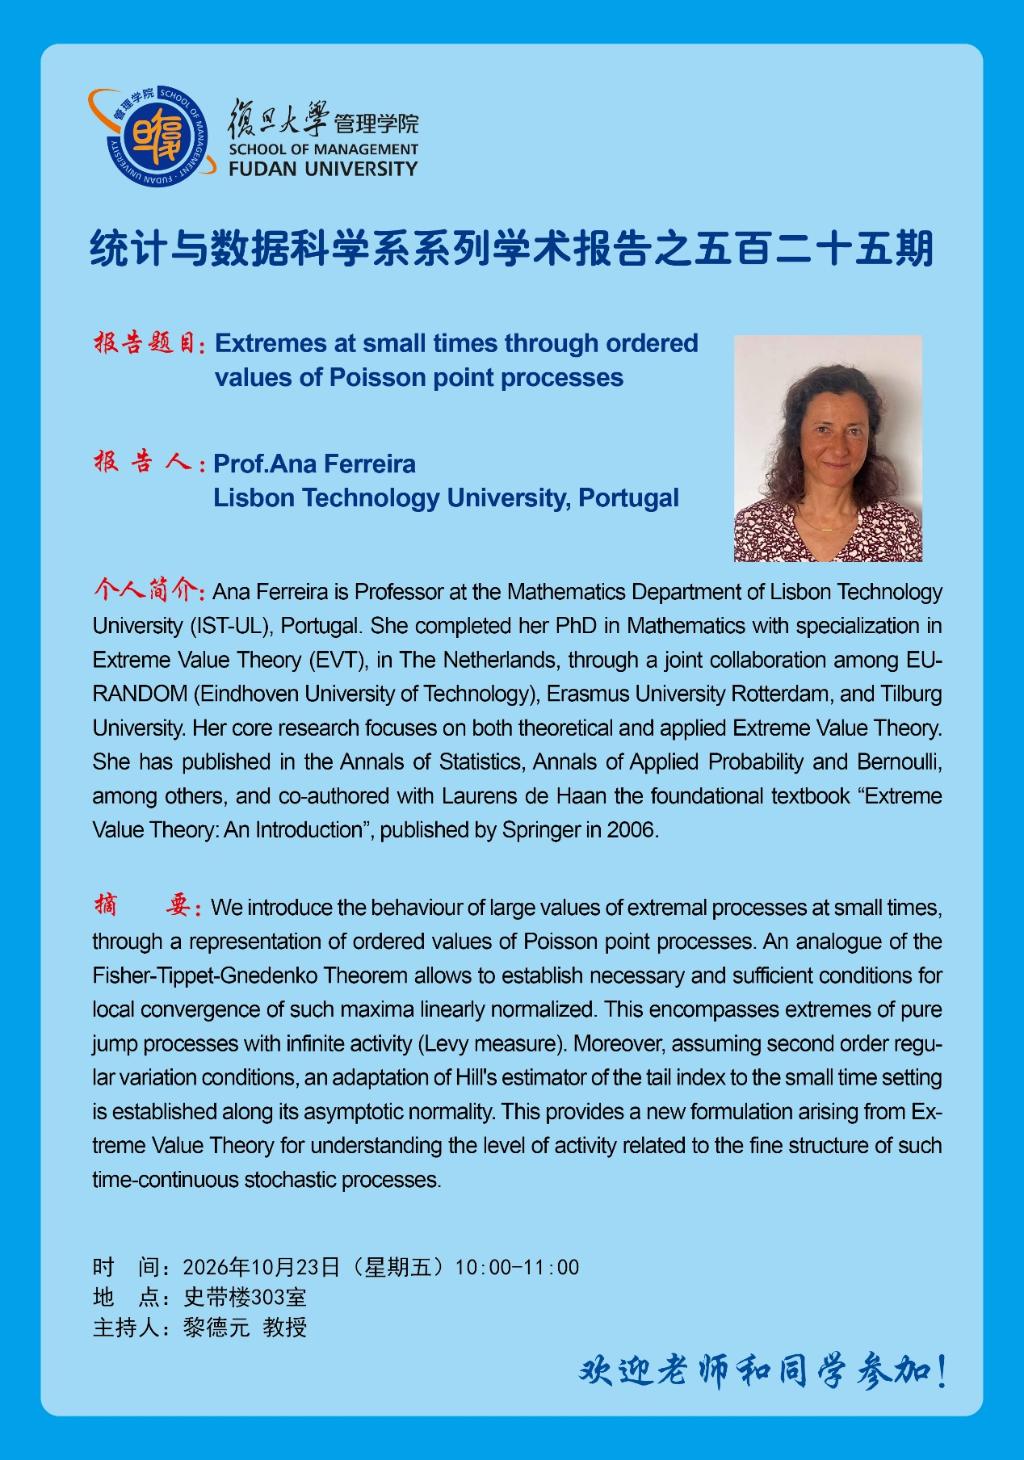
统计与数据科学系系列学术报告之五百二十五期
本次讲座将介绍通过泊松点过程有序值表示极值过程在小时间尺度下的大值行为,并建立局部收敛的充要条件,探讨极端值理论在连续时间随机过程精细结构中的应用。
报告介绍
报告将介绍极值过程在小时间尺度下大值的行为,基于泊松点过程有序值的表示方法。通过类比Fisher-Tippett-Gnedenko定理,建立线性标准化后此类极大值局部收敛的充分必要条件,涵盖具有无限活动性的纯跳跃过程(Levy测度)。在二阶正则变差条件下,提出适用于小时间情形的Hill尾部指数估计量,并证明其渐近正态性,为理解连续时间随机过程精细结构中的活跃程度提供新的极值理论框架。
报告人介绍
Ana Ferreira 是葡萄牙里斯本理工大学(IST-UL)数学系教授。她于荷兰完成博士学位,专攻极值理论(EVT),由埃因霍温理工大学EURANDOM、鹿特丹伊拉斯姆斯大学和蒂尔堡大学联合培养。她的研究聚焦于极值理论的理论与应用,在《Annals of Statistics》《Annals of Applied Probability》《Bernoulli》等期刊发表多篇论文,并于2006年与Laurens de Haan合著Springer出版的《Extreme Value Theory: An Introduction》。
报告图片 共 1 张